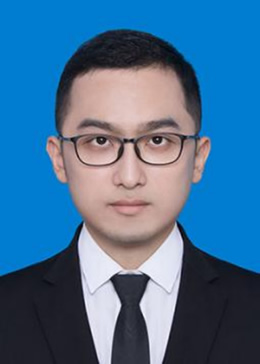
【基本信息】
姓名:陈聪,性别:男,职务职称:讲师,出生年月:1990年10月,籍贯:安徽省天长市
【主讲课程】
《人身保险原理与实务》、《货币金融学》、《中级微观经济学》、《商业银行经营管理》
【研究领域】
1.行为金融
2、金融市场
【获得荣誉】
1、2023年度3044永利建言献策先进个人;
2、2024年度3044永利科研之星。
【主要论著】
论文:
1.Cong Chen, Changsheng Hu, Hongxing Yao, Behavioral Framework of Asset Price Bubbles: Theoretical and Empirical Analyses, Systems, 2022, 10(6), 251. (SSCI JCR2区)
2.Cong Chen, Changsheng Hu, Hongxing Yao, Noise Trader Risk and Wealth Effect: A Theoretical Framework, Mathematics, 2022, 10(20), 3873. (SCI JCR1区)
3.Cong Chen, Changsheng Hu, Liang Wu, Feedback Trading, Investor Sentiment and the Volatility Puzzle: An Infinite Theoretical Framework, Mathematics, 2023, 11(14), 3148. (SCI JCR1区)
4.陈聪、兰晓梅,公开市场操作、预期效应与利率波动,统计与信息论坛,2022,37(3):54-63。(CSSCI )
5.陈聪、胡昌生,反馈交易导致了理性投机的不稳定性吗?预测,2021,40(1):53-59。(CSSCI )
6.陈聪,投资者情绪、反馈与金融市场有效性研究,上海三联书店,2023.9
7.胡昌生、陈聪(通讯作者)、池阳春,一冷一热总关“情”:情绪beta与股票市场动态风格转换,统计与信息论坛,2020(6),71-79。(CSSCI )
8.王先甲、余志颖、陈聪(通讯作者)、吴亮、饶育蕾、苑莹,粘性预期和过度自信下的动量效应和反转效应,管理评论,2025,37(12):3-15。(CSSCI)
9.Xing Li, Xiangyu Ge, Cong Chen, Several Explorations on how to Construct an Early Warning System for Local Government Debt Risk in China, PLoS ONE, 2022, 17(2): e0263391. (SCI JCR2区)
10.Cheng-Yu Fang, Yue Liu, Zhi-Yan Shi, Cong Chen. Closed-Form Expression of Geometric Brownian Motion with Regime-Switching and Its Applications to European Option Pricing, symmetry, 2023, 15(3), 575. (SCI JCR2区)
11.胡昌生、程志富、陈晶、陈聪,ETF期权隐含偏度、投资者情绪的理性与非理性,系统管理学报,2019(6),1073-1084。(CSSCI )
【科研项目】
1.行为视阈下中国A股泡沫的形成机制、预测与防范研究中国博士后科学基金面上资助2023M731385 陈聪2023/06至2024/11
2.投资者情绪视角下股票收益同步性机制研究江苏省“双创博士”人才项目JSSCBS20221172陈聪2022/09至2024/08
3.创新驱动现代物流体系安全健康高效发展民盟中央调研课题2024001陈聪2024/03至2025/12
4. 北京(京津冀)、上海(长三角)、粤港澳大湾区等国家科技创新中心科技金融服务一体化推进方式和机制研究 国家高端智库重点研究课题 排名第3
【联系方式】
Email: 1000005781@ujs.edu.cn



